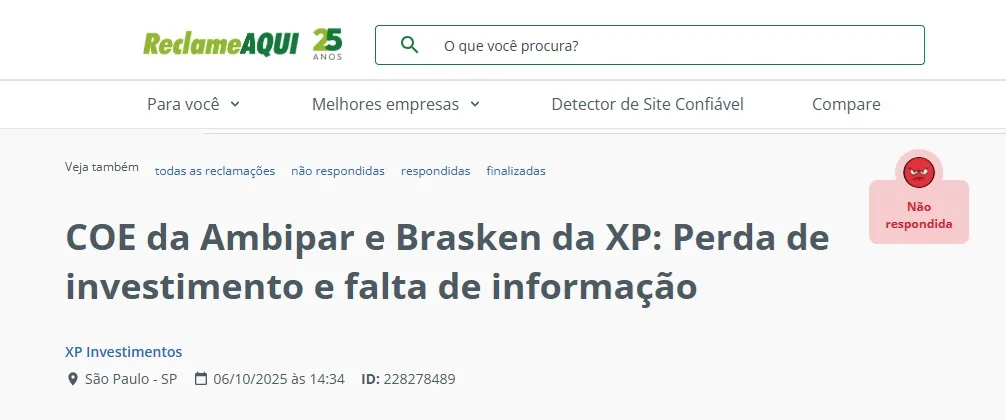
Muitos investidores tiveram perdas consideráveis que chegaram a 93% do capital investido, sofridas por investimentos em Certificados de Operações Estruturadas (COEs) ligados a títulos de dívida da Braskem e da Ambipar. Este evento, foi a materialização de riscos embutidos em um produto complexo, muitas vezes vendido sem a devida clareza sobre sua estrutura de riscos, que são muitas defendidos de forma genérica com o tal do argumento do “capital protegido”.
O Que Eram os COEs da Braskem e Ambipar?
Para entender o que houve, é preciso compreender a arquitetura desses produtos. Os COEs em questão eram da modalidade “Capital em Risco”, vinculados ao desempenho de títulos de dívida (bonds) da Braskem e da Ambipar. Muitos investidores foram atraídos por promessas de alta rentabilidade, com a percepção de estarem em um produto seguro e de baixo risco.
O mecanismo central que precipitou as perdas foi uma cláusula de vencimento antecipado obrigatório, um “gatilho”. Essa cláusula estipulava que, se o preço dos títulos no mercado secundário caísse abaixo de um certo patamar, o COE seria liquidado compulsoriamente.
E foi exatamente o que aconteceu.
Crises Corporativas: Tanto a Braskem quanto a Ambipar enfrentaram crises de confiança agudas e simultâneas. A Braskem, já pressionada pelo desastre geológico em Maceió e por uma venda de controle fracassada, sinalizou uma possível reestruturação de dívida. A Ambipar, por sua vez, buscou proteção judicial contra credores em meio a uma grave crise de liquidez e questionamentos sobre seu caixa.
Acionamento do Gatilho: Com a desconfiança do mercado, os preços dos bonds de ambas as empresas despencaram. Essa queda acionou a cláusula de gatilho dos COEs.
Perda Cristalizada: O produto foi encerrado no pior momento possível. Os títulos foram vendidos a preços extremamente depreciados, e o investidor recebeu apenas um valor residual. O resultado: perdas de 63% a 74% nos COEs da Braskem e superiores a 93% nos da Ambipar.
Diferente de quem investe diretamente no título e poderia aguardar uma recuperação, o investidor do COE teve sua perda realizada no ponto de máximo pessimismo do mercado.
Muitas vezes, o investidor é induzido a investir em ativos que não estão em linha com seus objetivos, horizonte de tempo e perfil de investidor (suitability). A dica é sempre ficar atento às sugestões recebidas e sempre procurar orientação com um profissional de confiança.
Conheça a Monefica, com o modelo de fee fixo, não há remuneração de comissões por ativo investido. A cobrança é através de uma taxa fixa mensal, todo comissionamento gerado por produtos é devolvido em formato de cashback para o investidor. Sem conflito de interesses.
Veja mais notícias aqui. Acesse o canal de vídeos ou se inscreva-se na news mensal.