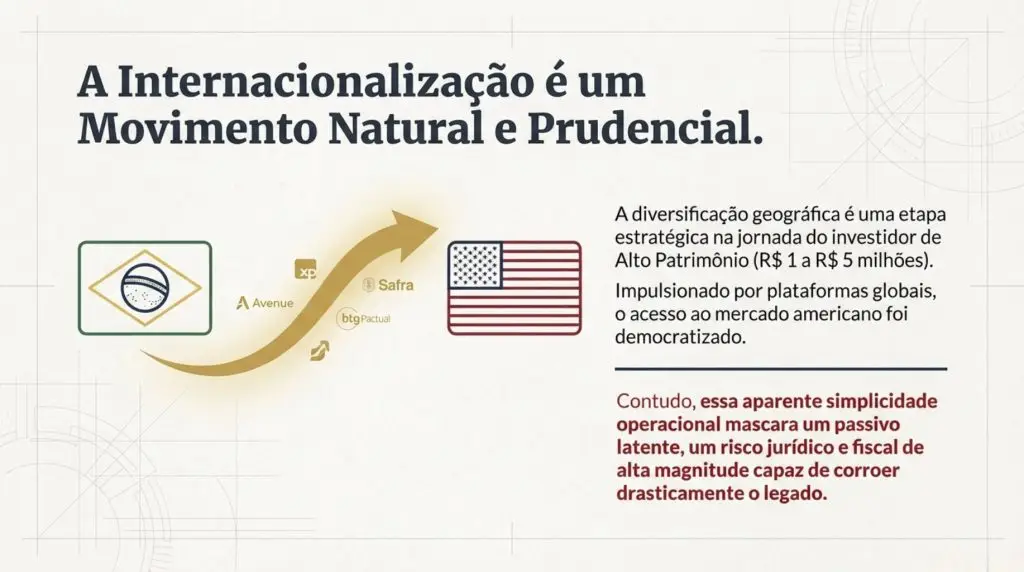
A internacionalização do patrimônio é um movimento estratégico natural no processo do investidor de Alto Patrimônio. Atingida a marca de R$ 1 milhão a R$ 5 milhões, a diversificação geográfica deixa de ser uma opção e passa cional,a ser uma necessidade prudencial. A facilidade opera impulsionada por fintechs e plataformas globais de investimento, democratizou o acesso ao mercado americano. Contudo, essa simplicidade operacional frequentemente mascara um risco jurídico e fiscal de alta magnitude, um passivo latente capaz de corroer drasticamente o legado: o U.S. Estate Tax.
O Estate Tax é o imposto sobre herança e doações vigente nos Estados Unidos. É crucial compreender sua mecânica, pois ela difere radicalmente dependendo da relação do indivíduo com o país. Para cidadãos americanos e residentes fiscais (detentores de Green Card), a legislação prevê uma isenção vitalícia extremamente elevada.
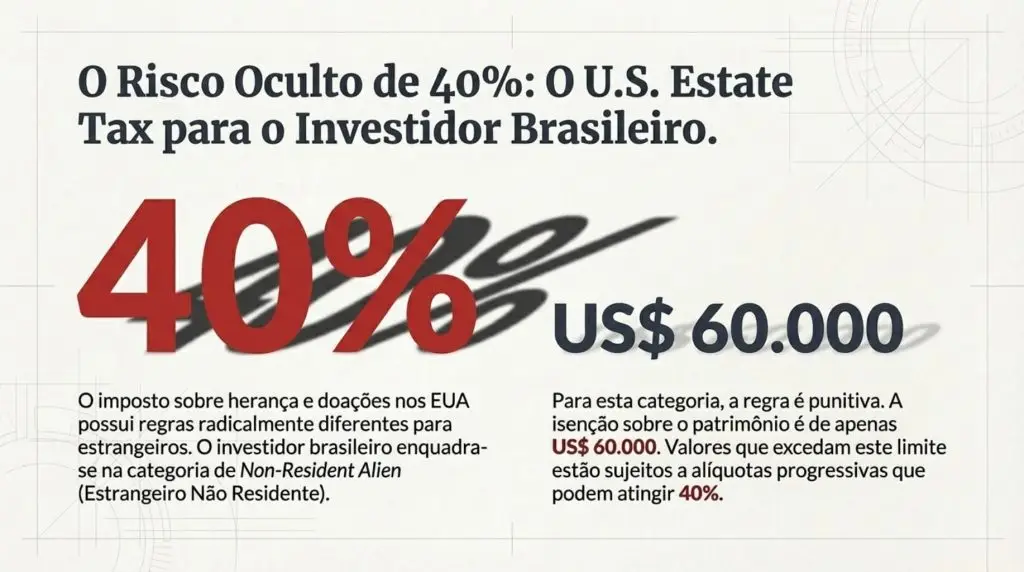
O investidor brasileiro, na vasta maioria dos casos, enquadra-se na categoria de Non-Resident Alien (Estrangeiro Não Residente). Para esta categoria, a regra é punitiva: a isenção sobre o patrimônio é de apenas US$ 60.000. Qualquer valor que exceda este limite está sujeito a alíquotas progressivas que podem atingir 40%.
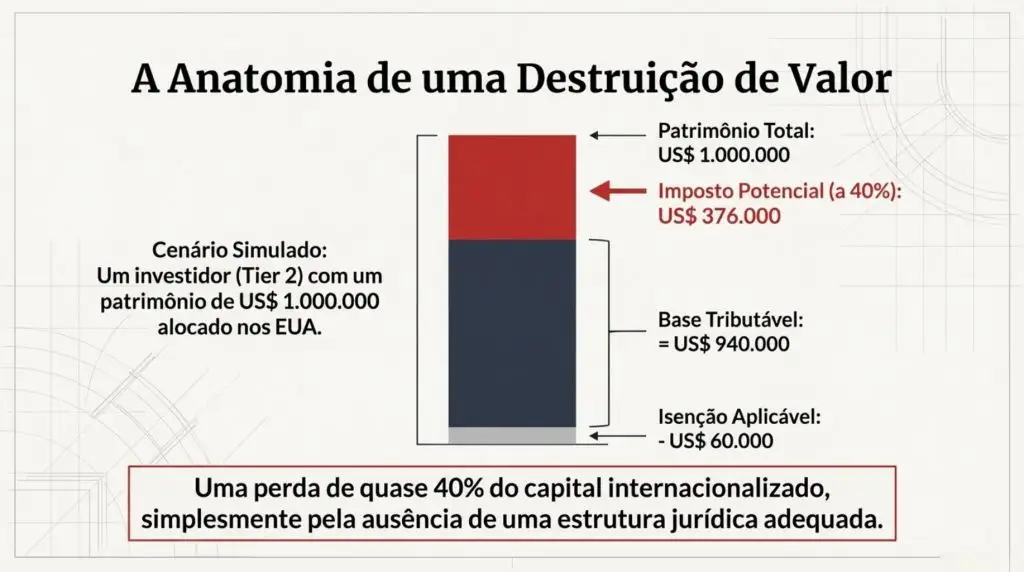
O impacto desta regra é massivo. Um investidor com um patrimônio de US$ 1 milhão alocado em ativos nos EUA, estaria isento nos primeiros US$ 60.000, mas os US$ 940.000 restantes seriam expostos a uma tributação que poderia subtrair até US$ 376.000 do patrimônio. Trata-se de uma destruição de valor que pode liquidar quase 40% do capital internacionalizado, simplesmente pela ausência de uma estrutura jurídica adequada.
É fundamental definir quais ativos configuram “U.S. Situs Assets” (ativos situados nos EUA) para fins do Estate Tax. A lista inclui ações de companhias americanas (ex: Apple, Microsoft), imóveis localizados fisicamente nos EUA e, crucialmente, a maioria dos ETFs (Fundos de Índice) domiciliados nos EUA, que são os veículos de investimento mais comuns oferecidos pelas plataformas de varejo. O podcast menciona que, embora certos ativos (como bonds específicos ou ETFs domiciliados fora dos EUA, como na Irlanda) possam escapar da regra, basear uma estratégia de alocação global apenas nesses ativos limitados é uma sub-otimização da carteira.
Diante deste risco, soluções simplistas são frequentemente apresentadas. A mais comum é o Joint Tenancy (cotitularidade da conta). Conforme discutido no podcast, este mecanismo é extremamente frágil e inadequado para estruturas familiares complexas. Ele pode funcionar para um casal jovem sem filhos, onde, no falecimento de um, o outro assume 100% da titularidade. Contudo, falha miseravelmente ao tentar acomodar múltiplos herdeiros (ex: cônjuge e filhos). Além disso, o Joint Tenancy não oferece proteção patrimonial em vida; pelo contrário, ele agrava o risco: os 100% dos ativos na conta ficam expostos aos riscos legais (processos, divórcios, dívidas) de ambos os titulares
A solução técnica, robusta e juridicamente correta é a interposição de uma Pessoa Jurídica, comumente chamada de offshore. A mecânica é precisa: o investidor pessoa física no Brasil deixa de ser o dono direto dos ativos nos EUA. Ele passa a ser o dono (sócio) de uma empresa constituída em uma jurisdição de tributação neutra e com legislação societária favorável. É esta empresa offshore quem passa a ser a titular da conta de investimentos na instituição financeira nos EUA (seja ela Bank of America, BTG, XP, Safra, Avenue, ou outra).
O resultado prático é a neutralização completa do Estate Tax. No evento de falecimento do investidor, os ativos nos EUA (ações, bonds, ETFs) não mudam de dono; eles permanecem sob a titularidade da empresa. O que é transferido aos herdeiros são as cotas desta empresa. Como essa sucessão de cotas ocorre sob as leis da jurisdição onde a empresa foi registrada (ex: Bahamas), e não nos EUA, não há fato gerador para o Estate Tax.
A escolha da jurisdição é um ponto técnico relevante. O podcast destaca a preferência pelas Bahamas em detrimento de outras, como BVI (Ilhas Virgens Britânicas). O motivo é duplo: Bahamas apresenta custos de manutenção geralmente menores e, mais importante, oferece uma lei de proteção de dados mais robusta, mantendo a privacidade sobre a identidade dos sócios, enquanto BVI tornou esses registros públicos.
A eficiência sucessória não para por aí. Conforme a legislação brasileira vigente (em setembro de 2025, como datado no podcast), ainda não existe uma lei complementar federal que regulamente a cobrança do ITCMD (Imposto de Transmissão Causa Mortis e Doação) sobre ativos e cotas de empresas situadas no exterior. Embora haja uma expectativa de regulamentação futura, no cenário atual, a sucessão de cotas de uma offshore nas Bahamas não sofre incidência do Estate Tax (40%) e nem do ITCMD (atualmente até 8% no Brasil).O custo desta estrutura (aproximadamente US$ 2.500 anuais de manutenção) é, portanto, marginal quando comparado à magnitude do risco de 40% do Estate Tax. Para o investidor a offshore não é um luxo, mas uma necessidade técnica para a perpetuação de seu legado.